Wie begint met beleggen, komt de term beleggingsfonds al snel tegen. Banken bieden ze aan, vermogensbeheerders bouwen er complete portefeuilles mee, en daarnaast zijn er honderden kleinere, gespecialiseerde fondsen die je niet zomaar in de etalage van een grootbank vindt. Maar wat is een beleggingsfonds nu eigenlijk? Hier leggen we uit hoe een fonds in elkaar zit, welke soorten er bestaan, hoe het beheer in de praktijk werkt, wat het kost en waar je op moet letten als je een fonds kiest dat bij je past.
Wat is een beleggingsfonds precies?
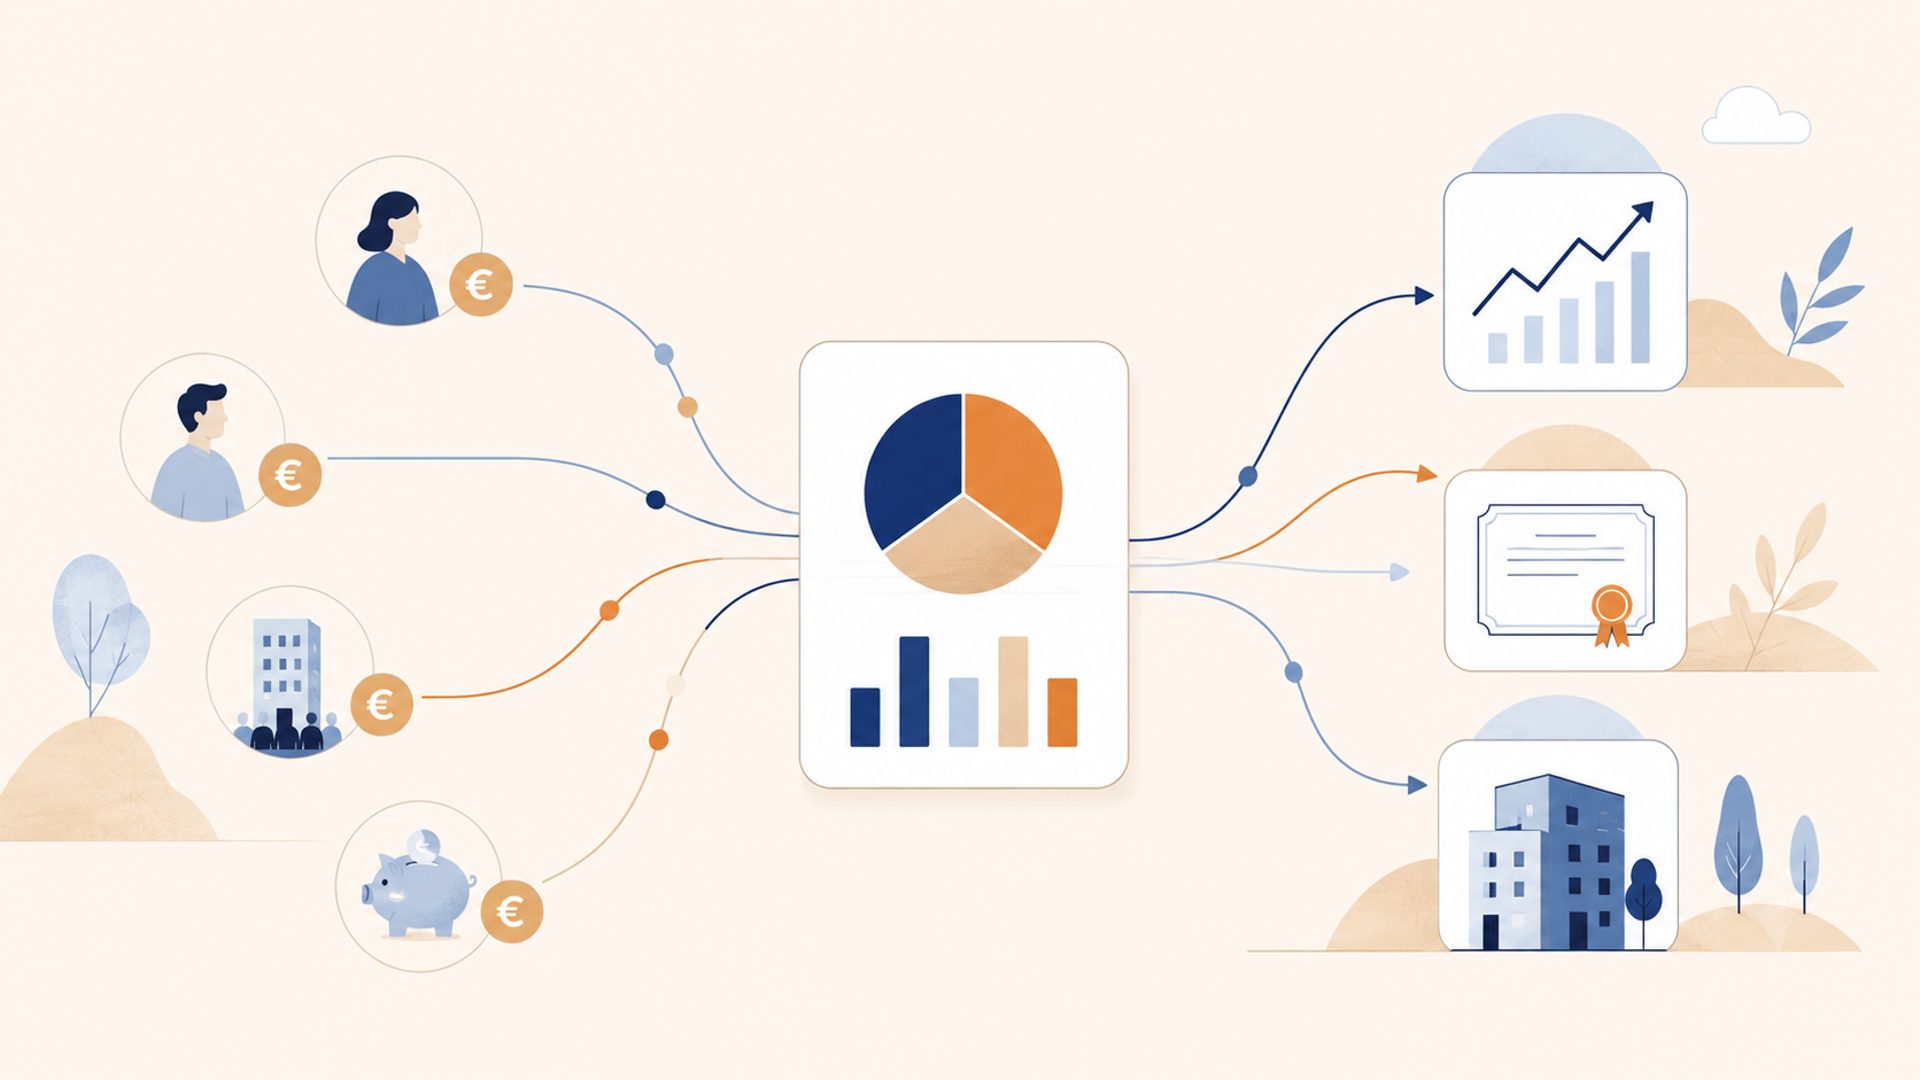
Een beleggingsfonds is in de kern een grote pot geld van meerdere beleggers, die door een professionele beheerder wordt belegd volgens een vooraf vastgelegd beleid. Jij legt geld in, net als de andere deelnemers. In ruil daarvoor krijg je participaties, ook wel deelnemingsrechten of units genoemd. Elke participatie vertegenwoordigt een evenredig deel van het totale fondsvermogen. Stijgt de waarde van de beleggingen in het fonds, dan stijgt de waarde van jouw participaties mee. Daalt de portefeuille, dan daalt jouw inleg in dezelfde verhouding.
Het idee is overigens ouder dan veel mensen denken, en het is nog Nederlands ook. De Amsterdamse koopman Abraham van Ketwich richtte in 1774 een beleggingsconstructie op onder de naam Eendragt Maakt Magt, die door financieel historici wordt gezien als de voorloper van het moderne beleggingsfonds. Het principe is sindsdien niet wezenlijk veranderd: door geld van veel beleggers te bundelen, krijgen ook deelnemers toegang tot een breed gespreide, professioneel beheerde portefeuille.
Die bundeling levert drie concrete voordelen op.
- Spreiding: met een enkele participatie ben je vaak in tientallen of honderden verschillende beleggingen tegelijk belegd, iets wat je als individuele belegger met een klein bedrag nauwelijks zelf kunt organiseren.
- Expertise: een team van specialisten volgt de markten, doet onderzoek en neemt de beleggingsbeslissingen, zodat jij dat niet zelf hoeft te doen.
- Schaal een fonds handelt met grote volumes en krijgt daardoor toegang tot markten, transactietarieven en beleggingen die voor particulieren niet of moeilijk bereikbaar zijn, denk aan bepaalde obligatie-uitgiftes, vastgoedprojecten of niet-beursgenoteerde ondernemingen.
Juridisch kan een beleggingsfonds verschillende vormen aannemen. In Nederland zie je vaak het fonds voor gemene rekening (FGR), maar ook de NV of BV met veranderlijk kapitaal komt voor. Belangrijk om te weten is dat het fondsvermogen vrijwel altijd is ondergebracht bij een aparte juridische entiteit, gescheiden van het vermogen van de beheerder. Gaat de beheerorganisatie failliet, dan blijven de beleggingen van de deelnemers daar in beginsel buiten.
Tot slot het verschil tussen open-end en closed-end fondsen. Bij een open-end fonds kun je doorlopend in- en uitstappen tegen de actuele waarde, het fonds geeft nieuwe participaties uit of koopt ze in. Bij een closed-end fonds ligt het aantal participaties vast en kun je vaak alleen op vaste momenten, of helemaal niet tussentijds, uitstappen. Dat laatste zie je veel bij fondsen die in minder verhandelbare zaken beleggen, zoals vastgoed of leningen.
Welke soorten beleggingsfondsen zijn er?
Beleggingsfondsen verschillen vooral in wat ze kopen en hoe ze dat doen. De belangrijkste categorieën op een rij.
Aandelenfondsen beleggen in beursgenoteerde ondernemingen. Soms wereldwijd gespreid, soms gericht op een regio, een sector of een thema. Ze bieden op lange termijn het hoogste verwachte rendement, maar kennen ook de grootste tussentijdse schommelingen.
Obligatiefondsen beleggen in leningen van overheden of bedrijven. Het verwachte rendement is doorgaans lager dan bij aandelen, en hetzelfde geldt voor de beweeglijkheid. Binnen deze categorie bestaan grote verschillen: staatsobligaties van sterke landen zijn iets heel anders dan hoogrentende bedrijfsleningen.
Mixfondsen combineren aandelen, obligaties en soms andere categorieën in één portefeuille. Ze zijn populair bij beleggers die met één product een complete, gespreide belegging willen.
Vastgoedfondsen beleggen in gebouwen of in beursgenoteerde vastgoedondernemingen. Direct vastgoed levert huurinkomsten en mogelijke waardestijging op, maar is per definitie minder makkelijk verhandelbaar.
Daarnaast is er een brede groep alternatieve fondsen. Denk aan hedgefondsen, die met uiteenlopende strategieën proberen rendement te maken dat minder afhankelijk is van de richting van de beurs. Aan private-equityfondsen, die in niet-beursgenoteerde bedrijven investeren. En aan private-debtfondsen, die rechtstreeks leningen verstrekken aan ondernemingen. Deze fondsen zijn vaak gericht op een langere horizon en kennen regelmatig een hogere minimale inleg of beperkte uitstapmogelijkheden.
Zo werkt een beleggingsfonds in de praktijk
De beheerder doet het werk
Het hart van een beleggingsfonds is de beheerder, vaak een team van portefeuillemanagers, analisten en risicospecialisten. Zij beleggen het fondsvermogen binnen het mandaat dat in het prospectus en de fondsvoorwaarden is vastgelegd. Daarin staat bijvoorbeeld waarin het fonds mag beleggen, hoeveel spreiding er minimaal moet zijn, of er met geleend geld gewerkt mag worden en welke benchmark als meetlat dient.
Bij actief beheerde fondsen komt daar serieus onderzoekswerk bij kijken. Analisten lezen jaarverslagen, bouwen waarderingsmodellen, spreken met het management van ondernemingen en volgen de macro-economische ontwikkelingen. Op basis daarvan bepaalt de portefeuillemanager welke posities worden gekocht, aangehouden of verkocht. Het beleggen wordt dus letterlijk voor je gedaan. Jij hoeft geen individuele aandelen te selecteren, geen orders in te leggen en geen herbeleggingen te regelen; dat gebeurt allemaal binnen het fonds.
Daarnaast bewaakt de beheerder doorlopend de risico's. Wordt een positie te groot? Past een belegging nog binnen het mandaat? Is er voldoende liquiditeit om uittredende beleggers uit te betalen? Goed risicobeheer is minstens zo belangrijk als goede beleggingsideeën, en bij professionele fondsen is dit een aparte functie naast het portefeuillebeheer.
Instappen, uitstappen en de waarde van je participaties
De waarde van een participatie wordt afgeleid van de intrinsieke waarde van het fonds, in het Engels de Net Asset Value of NAV. Dat is simpel gezegd de actuele waarde van alle beleggingen, plus eventuele kasgelden, minus de kosten en verplichtingen, gedeeld door het aantal uitstaande participaties. Bij veel fondsen wordt deze waarde dagelijks berekend. Hoewel, bij fondsen met minder verhandelbare beleggingen, zoals vastgoed of private equity, gebeurt dat bijvoorbeeld maandelijks of per kwartaal.
In- en uitstappen verloopt bij een open-end fonds via de beheerder of een handelsplatform, meestal op vaste handelsmomenten tegen de eerstvolgende vastgestelde NAV. Sommige fondsen rekenen daarbij een kleine op- of afslag. Die is niet bedoeld als winst voor de beheerder, maar dekt de transactiekosten die het fonds maakt door jouw in- of uittreding, zodat zittende beleggers daar geen last van hebben. Bij closed-end fondsen en veel alternatieve fondsen gelden vaste inschrijfperiodes en soms een lock-up, een periode waarin je niet kunt uitstappen.
Wat kost een beleggingsfonds?
Professioneel beheer is niet gratis, en het is goed om te weten waar je voor betaalt. De belangrijkste kostenpost is de beheervergoeding: een jaarlijks percentage van het belegde vermogen, dat dagelijks naar rato in de koers van het fonds wordt verwerkt. Daarnaast kennen veel fondsen lopende kosten voor zaken als administratie, bewaring en accountantscontrole. Sommige fondsen rekenen ook een prestatievergoeding als het rendement boven een afgesproken drempel uitkomt, en bij in- en uitstappen kunnen op- en afslagen of instapkosten gelden.
Al deze kosten vind je terug in het essentiële-informatiedocument (EID) van het fonds, inclusief een inschatting van het effect op je rendement.
Zo kies je een fonds dat bij jou past
Er bestaat geen beste fonds, alleen een fonds dat wel of niet past bij jouw situatie. Een paar vragen helpen je op weg.
Begin bij je doel en je horizon. Beleg je voor je pensioen over 25 jaar, dan kun je meer tussentijdse schommelingen dragen dan wanneer je het geld over vier jaar nodig hebt voor een verbouwing. Hoe korter de horizon, hoe defensiever de mix doorgaans hoort te zijn.
Kijk vervolgens naar het risico. Het EID van elk fonds bevat een risico-indicator op een schaal van 1 tot en met 7, maar staar je daar niet blind op. Bekijk ook hoe diep het fonds in slechte periodes is weggezakt en hoe goed je daar zelf tegen zou kunnen. In ons artikel over het inschatten van fondsrisico's lees je hoe je dat doet.
Begrijp daarnaast de strategie. Kun je in twee zinnen uitleggen waarmee dit fonds zijn rendement wil verdienen? Zo niet, verdiep je er dan eerst verder in. Een belegging die je niet begrijpt, kun je ook niet goed beoordelen.
Weeg de kosten mee, en vergelijk ze met fondsen die iets vergelijkbaars doen.
Kijk tot slot naar de beheerder zelf. Hoe lang bestaat het team, hoe transparant is de rapportage, belegt de beheerder zelf mee in het fonds, en onder welk toezichtregime valt het fonds?
Tot slot
Een beleggingsfonds is een beproefde manier om met één belegging te profiteren van spreiding, professioneel beheer en schaalvoordelen. De keerzijde is dat je kosten betaalt en de beslissingen uit handen geeft. Wie begrijpt hoe een fonds werkt, welke soorten er bestaan en waar de kosten en risico's zitten, kan die afweging bewust maken.